

כמה משכנתא אפשר לקחת? זו השאלה שמעסיקה כל רוכש דירה בישראל. כמה משכנתא אפשר לקחת תלוי בהנחיות בנק ישראל, הכנסה, הון עצמי ושווי הנכס. במדריך המפורט הזה נלמד כמה משכנתא אפשר לקחת בכל מצב, נבין חישובים מעשיים ונראה איך למקסם מימון.
כמה משכנתא אפשר לקחת – מגבלות בנק ישראל
בנק ישראל קובע כמה משכנתא אפשר לקחת לפי סוג עסקה:
דירה ראשונה/יחידה: עד 75% משווי הנכס (הון עצמי 25%).
החלפת דירה (משפרי דיור): עד 70% (הון עצמי 30%).
דירה להשקעה: עד 50% (הון עצמי 50%).
מחיר למשתכן: מינימום הון עצמי 100,000 ₪ (עד 75% שווי שוק).
דוגמה: דירה בשווי 2,000,000 ₪ (דירה ראשונה): כמה משכנתא אפשר לקחת? 1,500,000 ₪ (75%). הון עצמי: 500,000 ₪.
כמה משכנתא אפשר לקחת – חישוב יכולת החזר
כמה משכנתא אפשר לקחת מוגבל גם בהחזר חודשי: עד 50% מההכנסה הפנויה (לאחר הוצאות קבועות).
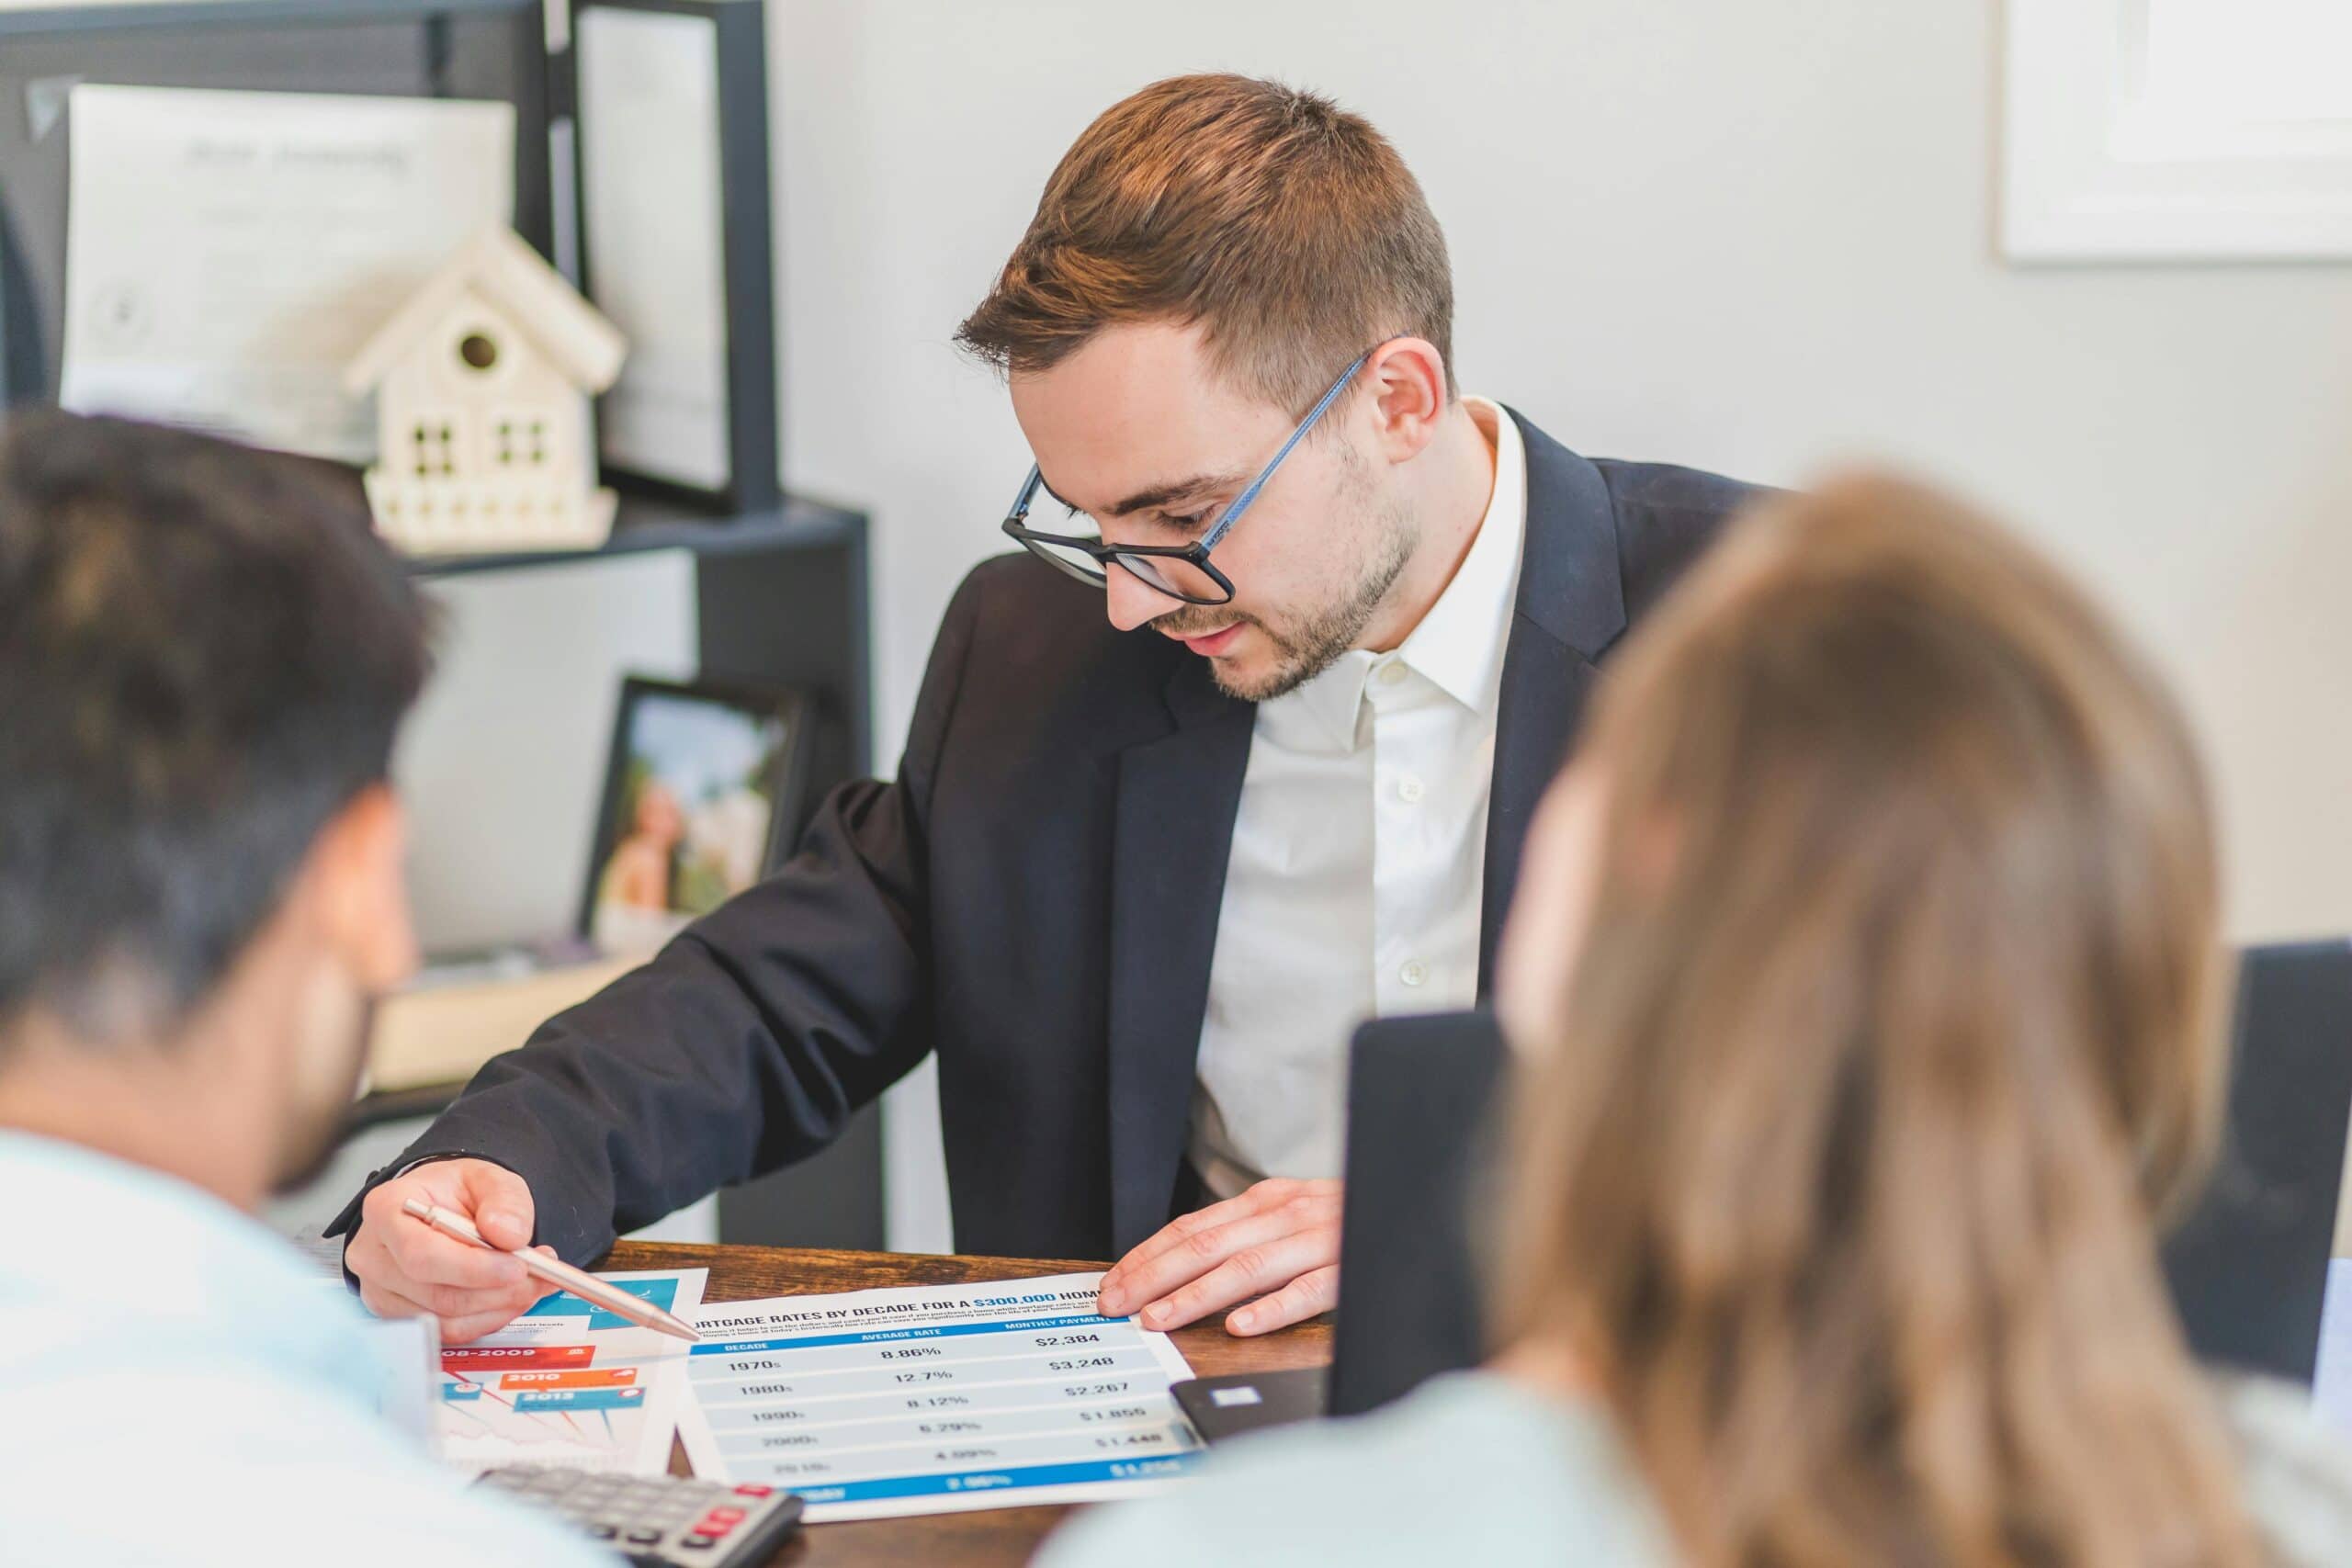
נוסחת חישוב בסיסית
הכנסה נטו חודשית × 50% = החזר מקסימלי
החזר מקסימלי ÷ ריבית ממוצעת (4.5%) = סכום משכנתא מקסימלי
דוגמה זוג: הכנסה משותפת 25,000 ₪ נטו
החזר מקסימלי: 12,500 ₪
כמה משכנתא אפשר לקחת (25 שנה, 4.5%): כ-2,300,000 ₪.
תמהיל משכנתא – כמה בכל מסלול?
בנק ישראל מחייב תמהיל:
שליש לפחות בריבית קבועה (מקסימום יציבות)
שני שליש מקסימום בריבית משתנה (פריים, צמודה)
כמה משכנתא אפשר לקחת בכל מסלול לדירה ראשונה 2 מיליון ₪:
קבועה צמודה: 500,000 ₪ (25%)
פריים: 500,000 ₪ (25%)
משתנה צמודה: 500,000 ₪ (25%)
קבועה לא צמודה: 500,000 ₪ (25%)
כמה הון עצמי צריך?
| סוג עסקה | מימון מקסימלי | הון עצמי מינימלי | דוגמה (דירה 2 מיליון ₪) |
|---|---|---|---|
| דירה ראשונה | 75% | 25% | 500,000 ₪ |
| משפרי דיור | 70% | 30% | 600,000 ₪ |
| דירה להשקעה | 50% | 50% | 1,000,000 ₪ |
| מחיר למשתכן | 75% שווי שוק | 100,000 ₪ מינימום | 100,000 ₪ + |
כמה משכנתא אפשר לקחת – דוגמאות מעשיות
זוג צעירים (דירה ראשונה 1.8 מיליון ₪)
הכנסה: 20,000 ₪ נטו משותפת
החזר מקסימלי: 10,000 ₪
כמה משכנתא אפשר לקחת: 1,350,000 ₪ (75%)
הון עצמי נדרש: 450,000 ₪
תשלום חודשי: ~6,500 ₪ (30 שנה, 4.5%)
משפרי דיור (דירה 2.5 מיליון ₪)
הכנסה: 30,000 ₪ נטו
החזר מקסימלי: 15,000 ₪
כמה משכנתא אפשר לקחת: 1,750,000 ₪ (70%)
הון עצמי: 750,000 ₪
תשלום: ~9,000 ₪
השקעה (דירה 1.5 מיליון ₪)
הכנסה: 25,000 ₪
כמה משכנתא אפשר לקחת: 750,000 ₪ (50%)
הון עצמי: 750,000 ₪
גורמים המשפיעים על כמה משכנתא אפשר לקחת
- דירוג אשראי – מעל 700 = תנאים טובים יותר
- הוצאות קבועות – שכ"ד, הלוואות, מזונות מפחיתות יכולת
- תקופת משכנתא – מקסימום 30 שנה
- שמאות נכס – הנמוך בין חוזה לשמאי
- הכנסה נוספת – בן/בת זוג, שכירות צפויה
מחשבון מהיר: כמה משכנתא אפשר לקחת?
שלב 1: הכנסה נטו × 50% = החזר מקסימלי
שלב 2: החזר ÷ 0.00375 (4.5% חודשי) = סכום מקסימלי
שלב 3: סכום × שיעור מימון = משכנתא סופית
דוגמה מהירה: 22,000 ₪ נטו → 11,000 ₪ החזר → 2,930,000 ₪ → דירה ראשונה: 2,200,000 ₪ משכנתא.
כמה משכנתא אפשר לקחת בחוץ בנקאי?
חברות חוץ בנקאיות מציעות עד 85-90% מימון ללקוחות מצוינים (ריביות גבוהות יותר 6-8%). מתאים למי שלא עומד בקריטריוני בנק ישראל.
טיפים למקסום כמה משכנתא אפשר לקחת
- שפרו דירוג אשראי 3 חודשים מראש
- הפחיתו הוצאות קבועות
- הוסיפו הכנסה (בת זוג, שעות נוספות)
- קחו יועץ משכנתאות – מגדיל יכולת ב-10-15%
- בחרו תמהיל אופטימלי – החזר נמוך יותר
סיכום: כמה משכנתא אפשר לקחת – תכנון נכון
כמה משכנתא אפשר לקחת תלוי בהון עצמי (25-50%), יכולת החזר (50% הכנסה) וסוג עסקה. כמה משכנתא אפשר לקחת נע בין 50-75% משווי נכס. שפרו אשראי, תכננו מראש והשתמשו במחשבון בנקי – כך תגיעו למקסימום מימון בתנאים הטובים ביותר!
